All risk autoverzekering (volledig casco) | Vergelijk en sluit af
Skip to content

All risk autoverzekering

Vul in en bereken je premie

Laden...

Laden...
Gratis ongevallendekking
  • Bespaar gemiddeld € 290,- per jaar
  • Meest uitgebreide aanbod
  • Zie direct de voordeligste optie

Een WA volledig casco (all risk) autoverzekering vergelijken in oktober 2026

Bekijk hieronder de goedkoopste all risk autoverzekeringen van dit moment voor een gemiddelde bestuurder.

Benieuwd welke verzekeraar in jouw situatie het voordeligst is? Vul onze vergelijkingstool in en ontdek direct jouw persoonlijke premie.

Verzekeraar Premie autoverzekering p/m Dekking autoverzekering Eigen risico
OHRA € 47,96 All risk € 300,00
Ik kies zelf van a.s.r. € 57,06 All risk € 250,00
a.s.r. € 59,42 All risk € 150,00
Allianz Direct € 63,89 All risk € 250,00
Nationale-Nederlanden € 74,57 All risk € 150,00

*Deze maandpremies zijn gebaseerd op een autoverzekering voor een Kia Rio 1.2 (bouwjaar 2014, nieuwprijs € 16.440,-) voor een 54-jarige bestuurder uit Amersfoort. De bestuurder rijdt 10.000 kilometer per jaar en heeft vijf schadevrije jaren.

Let op: dit is een voorbeeldprofiel. Premies kunnen verschillen afhankelijk van je woonplaats, leeftijd, type auto en schadevrije jaren. Gebruik daarom altijd de vergelijker om jouw persoonlijke premie te berekenen.

Laatste update: 01-10-2026

Wat is een all risk autoverzekering?

Een all risk autoverzekering, ook wel WA volledig casco genoemd, biedt de meest uitgebreide dekking. Je bent verzekerd voor schade die je met je auto aan anderen veroorzaakt én voor schade aan je eigen auto. Ook als je de schade zelf hebt veroorzaakt, ben je meestal verzekerd.

Deze uitgebreide dekking maakt all risk duurder dan de meeste andere dekkingen. Daarom kiezen vooral eigenaren van nieuwe, jonge of duurdere auto’s voor deze verzekering.

De meeste schades aan je eigen auto zijn gedekt

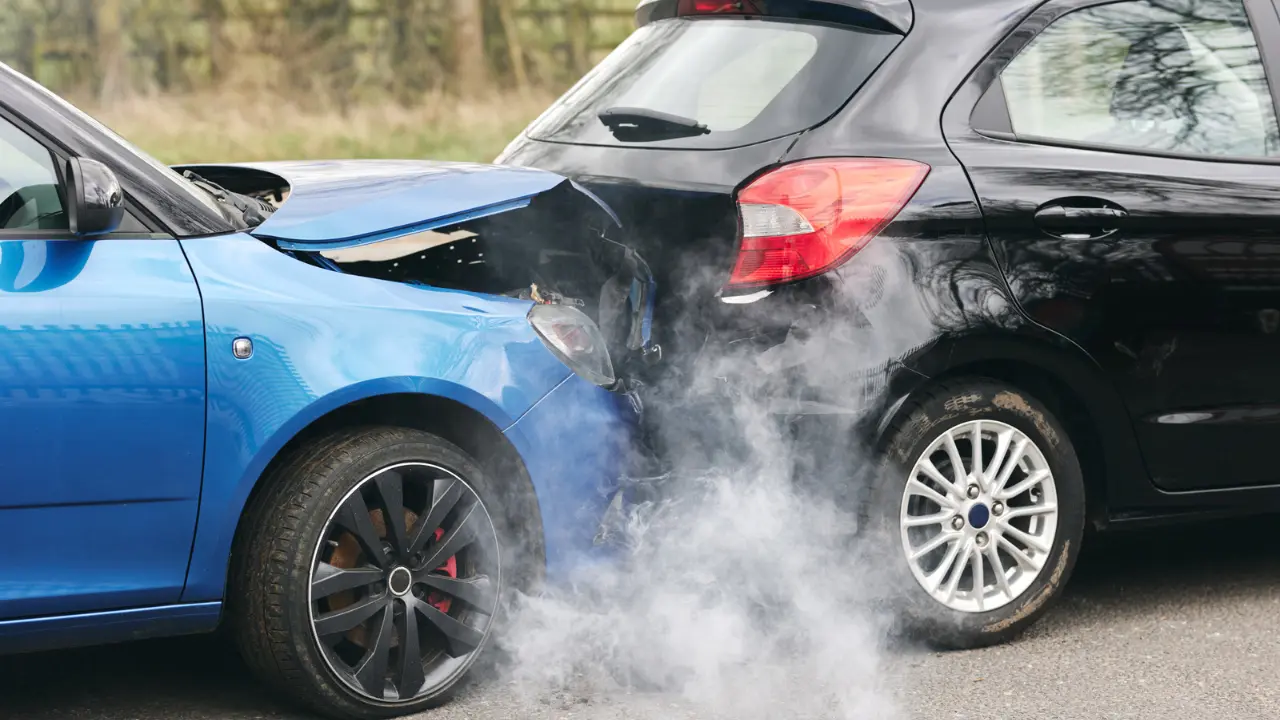
Met een all risk verzekering ben je verzekerd voor de meeste schades aan je eigen auto. Denk aan vandalisme, aanrijdingen door eigen schuld, brand, storm en diefstal. Ook schade door een eigen stuurfout valt meestal onder de dekking. Bijvoorbeeld als je tijdens het parkeren tegen een paaltje rijdt. Wel kunnen er uitzonderingen gelden, afhankelijk van de polisvoorwaarden.

All risk verzekering auto

Wat dekt all risk niet?

All risk dekt niet alles. Schade door opzet, rijden onder invloed of gebruik dat niet op je polis staat is bij vrijwel alle verzekeraars uitgesloten. Welke uitsluitingen gelden, staat in de polisvoorwaarden van jouw verzekeraar.

Dit zijn de uitsluitingen die we het vaakst terugzien:

  • Opzet en fraude: schade die je opzettelijk veroorzaakt, wordt niet vergoed. Ook roekeloos gedrag kan gevolgen hebben voor je dekking.
  • Rijden onder invloed: ben je achter het stuur gestapt met te veel alcohol of onder invloed van drugs? Ook dan krijg je eventuele schade aan je eigen auto niet vergoed.
  • Rijden zonder geldig rijbewijs: heb je geen rijbewijs of is je rijbewijs niet (meer) geldig, dan zal je verzekeraar schade aan je auto niet vergoeden.
  • Gebruik dat niet op je polis staat: denk aan verhuur of zakelijk personenvervoer, zoals taxiritten of het geven van rijlessen. Gebruik je de auto hiervoor, geef dit dan vooraf door aan je verzekeraar. Anders heb je geen dekking.
  • Wedstrijden en races: deelname aan een wedstrijd, race of rally is uitgesloten. Dat geldt ook voor een rit op een circuit.
  • Slijtage en onderhoud: schade door slijtage, roest of normaal onderhoud valt niet onder de dekking. Een versleten rem of een roestplek op je spatbord wordt dus niet vergoed.

Wanneer kies ik voor all risk?

Een all risk verzekering wordt vaak aanbevolen voor nieuwere auto’s of auto’s met een hoge dagwaarde. Hoe nieuwer of duurder de auto, hoe meer je doorgaans kwijt bent voor een reparatie en hoe meer je verzekeraar uitkeert bij total loss of diefstal.

Bij de keuze voor de juiste dekking spelen de leeftijd van je auto en de dagwaarde een grote rol.

Dekking op basis van leeftijd

Bij de meeste auto’s geldt de onderstaande richtlijn voor het kiezen van de juiste dekking:

Autoleeftijd Aanbevolen dekking Waarom?
0-6 jaar All-risk Hoge waarde, vrijwel alle schades gedekt
6-10 jaar WA beperkt casco Goede balans tussen premie en dekking. Wordt je auto ouder, dan is het vaak slim om de dekking te verlagen van all-risk naar WA beperkt casco.
10+ jaar WA Lage dagwaarde, basisverzekering volstaat

*Deze richtlijnen zijn gebaseerd op vergelijkingsdata van Autoverzekering.nl en marktgebruik. De optimale dekking hangt af van je persoonlijke situatie.

Dekking op basis van dagwaarde

Er gelden uitzonderingen op de richtlijnen in de bovenstaande tabel. Heb je bijvoorbeeld een oudere auto met een hoge waarde? In de onderstaande tabel vind je ons advies op basis van dagwaarde:

Dagwaarde Aanbevolen dekking Waarom?
Boven € 10.000,- All risk Hoge dagwaarde: bij een hoge dagwaarde heb je baat bij een uitgebreidere dekking, omdat ook de kosten van reparatie of vervanging hoog kunnen zijn.
€ 5.000,- tot € 10.000,- WA beperkt casco Goede balans tussen premie en dekking.
Onder € 5.000,- WA of WA beperkt casco Afweging: premie vs. risico. Is WA beperkt casco maar een paar euro’s per maand duurder? Kies dan voor de WA beperkt casco autoverzekering.

*Deze richtlijnen zijn gebaseerd op vergelijkingsdata van Autoverzekering.nl en marktgebruik. De optimale dekking hangt af van je persoonlijke situatie.

Je auto ruimer verzekeren met veel schadevrije jaren

Heb je veel schadevrije jaren? Dan kan all risk verzekeren voordeliger zijn dan je denkt. Door autoverzekeringen te vergelijken, ontdek je of je voor een kleine meerprijs kunt profiteren van een uitgebreidere dekking. Zo kies je eenvoudig de verzekering die het beste past bij jouw auto en situatie.

Onze expert legt uit

Een all risk verzekering voor oudere auto's

“Meestal wordt de all risk verzekering gekozen voor nieuwere auto’s, maar er zijn uitzonderingen. Heb je bijvoorbeeld een mooie oldtimer die steeds meer waard wordt? Of ben je gewoon graag uitgebreid verzekerd om vervelende financiële verrassingen te voorkomen? Dan kan all risk ook voor een oudere auto een logische keuze zijn.”

Jean-Paul Würsten,
Expert autoverzekeringen

Expert Jean-Paul

Vergelijk de verschillende dekkingen

WA-verzekering

Hiervoor ben je verzekerd:

  • Schade aan anderen
  • Diefstal of inbraak
  • Ruitschade
  • Stormschade en brandschade
  • Schade door eigen toedoen
  • Vandalisme
WA verzekering vergelijken

WA + beperkt casco

Hiervoor ben je verzekerd:

  • Schade aan anderen
  • Diefstal of inbraak
  • Ruitschade
  • Stormschade en brandschade
  • Schade door eigen toedoen
  • Vandalisme
WA + vergelijken

All risk

Hiervoor ben je verzekerd:

  • Schade aan anderen
  • Diefstal of inbraak
  • Ruitschade
  • Stormschade en brandschade
  • Schade door eigen toedoen
  • Vandalisme
All risk vergelijken

Aanvullende verzekeringen

Naast de standaard dekking, heb je de keuze uit verschillende aanvullende dekkingen. Deze kun je toevoegen aan je WA-, WA beperkt casco of all risk verzekering. Dit zijn de bekendste aanvullende autoverzekeringen op een rij:

  1. Schadeverzekering inzittenden (SVI) 

    De SVI vergoedt letselschade, kapotte spullen of inkomensverlies voor jou en je passagiers bij een ongeval.

  2. Ongevallen inzittendenverzekering (OVI)

    Als jij of je passagiers blijvend invalide raken of overlijden door een ongeval, keert de OIV een vast bedrag uit.

  3. Pechhulp 

    Pech onderweg? Met een pechhulpverzekering word je snel geholpen. Je kunt vaak kiezen voor dekking in Nederland of Europa.

  4. Rechtsbijstand 

    Juridische hulp nodig bij geschillen die over je auto gaan? Met de rechtsbijstandverzekering krijg je ondersteuning, bijvoorbeeld bij het verhalen van schade na een ongeval.

  5. No-claimbeschermer 

    Eén keer per jaar schade indienen zonder dat je premie stijgt? Dat kan met een no-claimbeschermer.

Autoverzekering vergelijken

Speciale regelingen

Veel autoverzekeraars bieden naast aanvullende dekkingen ook extra regelingen aan. Soms sluit je deze apart af, soms zitten ze al standaard in je verzekering. Hieronder lees je wat deze regelingen voor jou kunnen betekenen:

  • Accessoiredekking: heb je je auto voorzien van handige of luxe extra’s, zoals een trekhaak, velgen of een high-end geluidsinstallatie? Met de accessoiredekking zijn je accessoires meeverzekerd en kun je ze bij schade of diefstal laten vergoeden zonder onverwachte kosten. Het gaat om accessoires die niet in de cataloguswaarde verwerkt zitten.
  • Nieuwwaarderegeling: de waarde van een nieuwe auto neemt snel af. Heb je echter een nieuwwaarderegeling, dan krijg je bij diefstal of total loss tijdelijk niet de lagere dagwaarde uitgekeerd, maar de nieuwwaarde. Zo kun je opnieuw een vergelijkbare nieuwe auto kopen.
  • Aanschafwaarderegeling: rijd je in een tweedehands auto? Met een aanschafwaarderegeling krijg je tijdelijk bij diefstal of total loss het aankoopbedrag terugbetaald in plaats van de lagere dagwaarde. Dit is vooral interessant voor relatief nieuwe occasions. De regeling geldt meestal voor maximaal één tot drie jaar na aanschaf.
Snelle auto

Premieberekening all risk verzekering

De premies voor motorrijtuigverzekeringen stegen in 2025 met 10,2% (CBS, consumentenprijsindex). Dat cijfer geldt voor alle verzekeringen voor privévoertuigen, dus niet alleen voor all risk. Of ook jouw premie is gestegen, hangt af van diverse persoonlijke factoren en van de verzekeraar waar je zit. Bij het vaststellen van een premie kijken verzekeraars naar de volgende factoren:

  • Gebruik van de auto: leg je veel kilometers af of gebruik je je auto zakelijk? Dan is de kans op schade groter, en daar hoort een hogere premie bij.
  • Type auto: luxe en duurdere auto’s brengen vaak hogere kosten met zich mee bij reparaties of vervanging. Ook zijn ze aantrekkelijker voor autodieven. Om deze risico’s op te vangen, rekenen verzekeraars een hogere premie. Bij goedkopere modellen betaal je vaak minder.
  • Leeftijd van de auto: oudere auto’s hebben meestal een lagere dagwaarde, waardoor ook de premie lager uitvalt. Voor nieuwe auto’s met hogere vervangings- en reparatiekosten betaal je meer.
  • Woonplaats: in steden heb je door druk verkeer en beperkte parkeerruimte een grotere kans op schade, waardoor je doorgaans een hogere premie betaalt. In landelijke of rustige gebieden ligt de premie vaak wat lager.
  • Leeftijd en rijervaring van de bestuurder: jongere, minder ervaren bestuurders worden als een groter risico gezien en betalen meer. Ervaren bestuurders met een langere rijgeschiedenis krijgen een lagere premie. Vind je als jongere de premie nog erg hoog? Geen zorgen, door veilig te rijden en schadevrije jaren op te bouwen profiteer je na ieder jaar van een hogere korting.
  • Schadevrije jaren: hoe langer je zonder schade rijdt, hoe meer no-claimkorting je opbouwt. Deze korting kan oplopen tot wel 85%. Claim je echter toch schade, dan raak je je korting helaas snel weer kwijt.

Wat kost een all risk autoverzekering?

In oktober 2026 sluit je met een gemiddeld profiel een all risk verzekering af vanaf € 47,96 per maand. Dat geldt voor ons voorbeeldprofiel uit de vergelijking bovenaan deze pagina: een 54-jarige bestuurder uit Amersfoort met een Kia Rio 1.2 uit 2014. Maak een vergelijking om de voordeligste premie voor jouw situatie te ontdekken.

In de onderstaande grafiek zie je hoe de gemiddelde premie voor all risk zich sinds februari 2023 heeft ontwikkeld:

Zo sluit je een all risk verzekering af in vijf stappen

Ben je van plan een all risk verzekering af te sluiten of twijfel je nog tussen de verschillende dekkingen? Met onze vergelijker maak je snel een weloverwogen keuze. Volg deze vijf stappen om een nieuwe autoverzekering af te sluiten:

  1. Vul je gegevens in

    Begin door je kenteken, postcode en geboortedatum in te vullen. Deze gegevens gebruiken wij om uit te zoeken welke verzekeringen het beste bij jou en je auto passen.

  2. Vul je schadevrije jaren in

    Geef het aantal schadevrije jaren dat je hebt opgebouwd door. Twijfel je over het aantal? Je kunt dit nakijken bij je huidige verzekeraar, in je polis of via Roy-data (als je nu geen autoverzekering hebt).

  3. Schat je kilometrage in

    Vul je kilometrage in, ofwel het aantal kilometers dat je gemiddeld in een jaar rijdt. Je berekent je kilometrage bijvoorbeeld door je gemiddelde ritten per week te vermenigvuldigen met 52. Vergeet extra kilometers, zoals die voor vakanties of weekendtrips, niet mee te nemen.

  4. Kies de gewenste dekking

    Bepaal welke dekking het beste bij jouw situatie past. Wil je de meest uitgebreide bescherming? Dan is de all risk verzekering de juiste keuze. Op basis van je kenteken, selecteren we zelf al een dekking, maar je kunt deze gemakkelijk veranderen.

  5. Vergelijk en sluit direct af

    Onze vergelijker laat je binnen een paar klikken zien welke all risk verzekeringen het voordeligst zijn. Vergelijk de premies, polisvoorwaarden en dekkingen en kies de verzekering die het beste bij je past. Je kunt de verzekering van je keuze direct via de vergelijker afsluiten.

Een all risk verzekering afsluiten

Op zoek naar een voordelige all risk verzekering? Wij helpen je kiezen. Door je kenteken en een paar persoonlijke gegevens in te vullen, vergelijken wij direct meerdere verzekeraars op prijs en dekking. Zo zie je snel welke all risk verzekering het beste bij je past én kun je deze meteen online afsluiten.

All risk verzekering vergelijken
Snel antwoord

Veelgestelde vragen

Snel antwoord

Is je vraag nog niet beantwoord?

Bekijk dan onze veelgestelde vragen of neem contact op met onze klantenservice. Ze helpen je graag!

Het laatste nieuws

Twee op de drie automobilisten laten belangrijke dekking voor letselschade links liggen
Pers
23 oktober 2026

Twee op de drie automobilisten laten belangrijke dekking voor letselschade links liggen

Meer dan de helft van de automobilisten (66%) sluit geen Schadeverzekering Inzittenden (SVI) af bij hun autoverzekering. Daardoor lopen deze bestuurders het risico dat zij na een ongeval waarvoor ze aansprakelijk zijn, zelf moeten opdraaien voor de kosten. Het gaat onder meer om letselschade, inkomensverlies en schade aan persoonlijke bezittingen. Dat blijkt uit de orderdata van Autoverzekering.nl in de periode van januari tot en met oktober 2026.
Jean-Paul Würsten
Jean-Paul Würsten Expert autoverzekeringen
flitsboetes
Autoverzekering
22 oktober 2026

Ruim 2 miljoen flitsboetes in 8 maanden, 39% meer boetes voor door rood rijden

Nederlandse flitspalen registreerden van januari tot en met augustus 2026 ruim 2 miljoen verkeersovertredingen. Dat zijn er 203.500 meer dan in dezelfde periode vorig jaar. Dat is een stijging van 11%, oftewel ruim 8.300 overtredingen per dag. Het aantal boetes voor door rood rijden steeg het hardst: een toename van 39%. Dat blijkt uit een analyse van Autoverzekering.nl op basis van cijfers van het Centraal Justitieel Incassobureau (CJIB). De stijging komt niet uit het hele land: Zuid-Holland alleen al zorgt voor ruim driekwart van de landelijke toename, terwijl het aantal boetes in vier provincies juist daalde.

Jean-Paul Würsten
Jean-Paul Würsten Expert autoverzekeringen
benzine
Autoverzekering
6 oktober 2026

68% van automobilisten past rijgedrag aan door hoge benzineprijzen

Twee op de drie automobilisten (68%) passen hun rijgedrag aan vanwege de hoge benzineprijzen. Dat blijkt uit enquêteonderzoek van vergelijkingssite Autoverzekering.nl. Ruim een derde van de automobilisten laat de auto vaker staan en een bijna even grote groep rijdt bewuster (minder ritten of efficiënter plannen). Slechts 32% rijdt nog even vaak als voorheen. Opvallend is dat jongeren het vaakst aan de auto vasthouden en deze minder vaak inruilen voor een ander vervoermiddel.

Jean-Paul Würsten
Jean-Paul Würsten Expert autoverzekeringen
Verkeersboetes duurder in 2027 politie op motor
Pers
24 september 2026

Rijden zonder autoverzekering kost straks €550; zoveel stijgen verkeersboetes in 2027

Verkeersboetes gaan in 2027 stijgen. De boete voor rijden zonder verzekering stijgt op 1 januari 2027 van € 500,- naar € 550,-. Dat is een stijging van 10%, terwijl de verkeersboetes volgens het Concept Indexeringsbesluit gemiddeld met 2,7% omhoog gaan. Uit een analyse van vergelijkingssite Autoverzekering.nl van de tarieven voor 2026 en 2027 blijkt dat geen enkele andere overtreding zo hard omhoog gaat.

Jean-Paul Würsten
Jean-Paul Würsten Expert autoverzekeringen
Gecontroleerd door
Jean-Paul Würsten
Jean-Paul Würsten
Expert autoverzekeringen
Juul Dijkhuis
Juul Dijkhuis
Verzekeringsexpert
Over Jean-Paul Würsten

Jean-Paul Würsten is autoverzekeringsexpert en Category Lead bij Autoverzekering.nl. Dankzij zijn eerdere werkervaring bij RISK verzekeringen kent hij de complexe verzekeringsmarkt van binnenuit. Als gediplomeerd expert (WFT-basis en WFT Schade Particulier) optimaliseert hij de autoverzekeringsvergelijker en onderhandelt hij direct met verzekeraars over de scherpste premies. Jean-Paul duikt graag in de data: hij zet eigen marktonderzoeken op, schrijft over de laatste trends en deelt onafhankelijk bespaaradvies als veelgevraagd expert in landelijke media, waaronder De Telegraaf en het AD. Daarnaast controleert hij onze publicaties zorgvuldig, zodat jij er zeker van bent dat de informatie altijd 100% klopt.

Ons klantenservice team

Klantenservice

Wij hebben een team vol behulpzame collega's die je graag helpen en al je vragen beantwoorden.

Klantenservice

Gratis ongevallendekking

Ontvang tijdelijk een gratis ongevallendekking bij het afsluiten van een autoverzekering. Met deze dekking wordt er eenmalig tot €2.500 uitgekeerd bij overlijden als gevolg van een ongeval. De ongevallendekking is wereldwijd geldig. Raadpleeg de voorwaarden en de verzekeringskaart voor meer informatie.

Wanneer is de gratis ongevallendekking geldig?

De gratis ongevallendekking heeft een looptijd van 1 jaar en begint op het tijdstip waarop de aangevraagde autoverzekering tot stand komt. De dekking stopt automatisch na 1 jaar of als de aangevraagde autoverzekering (tussentijds) is stopgezet. Als we besluiten om de gratis ongevallendekking te verlengen, dan laten we dit op tijd aan je weten.

Wanneer kom ik in aanmerking?

Om in aanmerking te komen voor de gratis ongevallendekking moet je een leeftijd hebben tussen de 18 en 75 jaar oud en de aanvrager van de autoverzekering zijn.

Is het echt gratis?

Ja, de ongevallendekking is onderdeel van ons Service+ pakket en is helemaal gratis.