Is een geïmporteerde auto duurder om te verzekeren?
In deze blog lees je wanneer een geïmporteerde auto duurder kan zijn om te verzekeren en waar je op moet letten bij de vergoeding van schade.
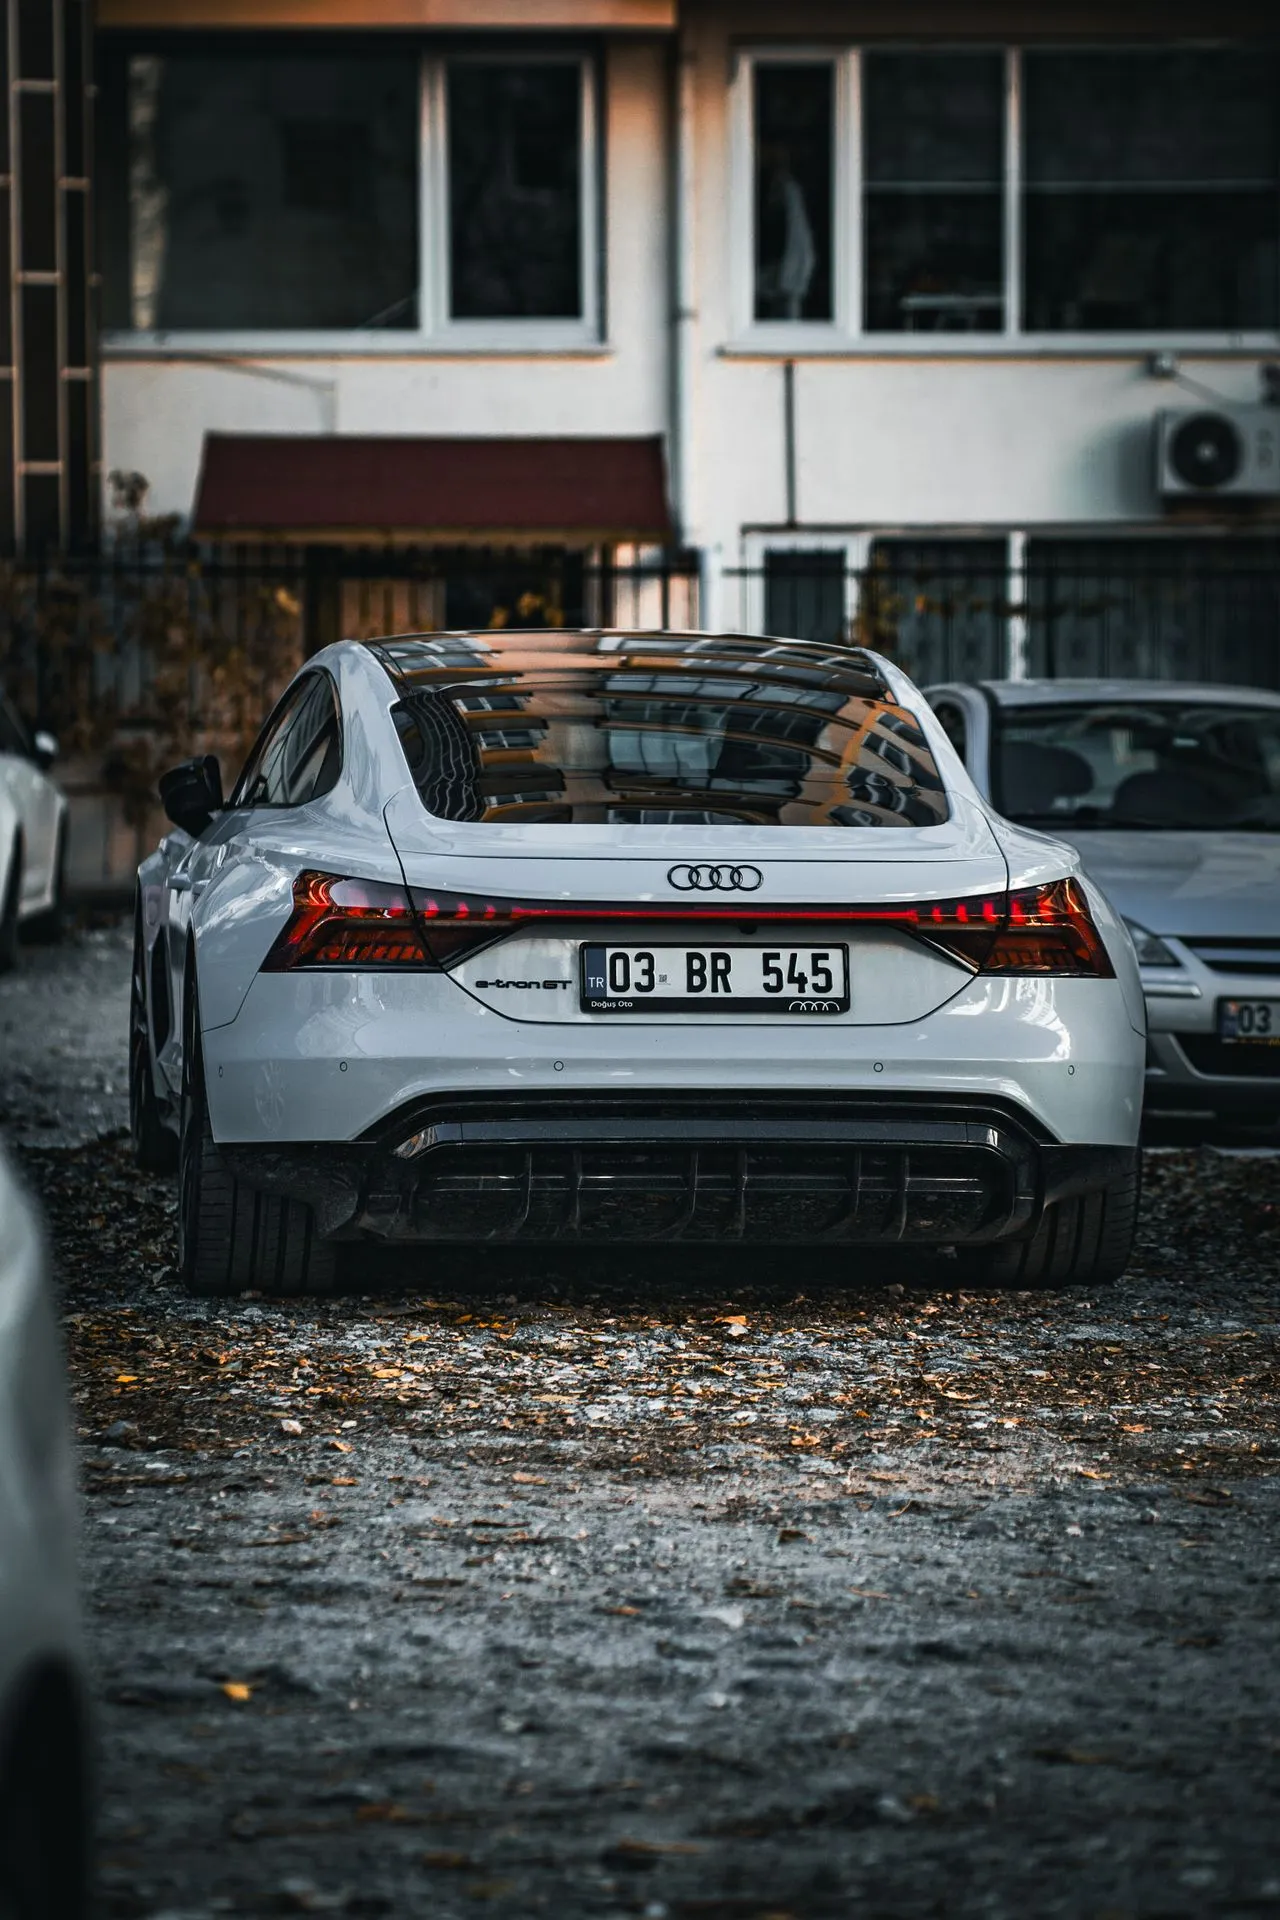
Een auto uit het buitenland importeren kan voordelig zijn. Je hebt vaak meer keuze en betaalt soms minder dan voor dezelfde auto in Nederland. Maar dat betekent niet automatisch dat je ook goedkoper uit bent met de autoverzekering.
Betaal je meer premie voor een geïmporteerde auto?
Nee, een geïmporteerde auto is niet automatisch duurder om te verzekeren. De premie hangt vooral af van de auto zelf, zoals het model, het bouwjaar, het vermogen en de uitvoering. Heeft de geïmporteerde auto bijvoorbeeld meer vermogen of een andere uitvoering dan een vergelijkbare auto uit Nederland? Dan kan de verzekeringspremie wel hoger uitvallen.
Waarom kan een geïmporteerde auto toch duurder zijn om te verzekeren?
Niet iedere geïmporteerde auto is gelijk aan de Nederlandse uitvoering. Er zijn drie belangrijke aandachtspunten die kunnen zorgen voor een afwijkende premie.
De uitvoering komt niet in Nederland voor
Een geïmporteerde auto kan een uitvoering hebben die niet in Nederland wordt verkocht. Daardoor herkent de verzekeraar de auto soms niet direct. Er kunnen dan extra gegevens nodig zijn om de premie te berekenen. De verzekeraar kan hiervoor een hogere premie rekenen.
Verschillen in vermogen en uitvoering
Een geïmporteerde auto kan een andere motor of uitvoering hebben dan dezelfde auto die je in Nederland koopt. Denk bijvoorbeeld aan een krachtigere motor. Dat kan invloed hebben op de premie. Maar vergelijk je dezelfde auto met hetzelfde bouwjaar, vermogen en dezelfde uitvoering? Dan hoeft de verzekering niet duurder te zijn omdat je de auto uit het buitenland hebt gehaald.
Groter diefstalrisico
Een uniek exemplaar dat uit het buitenland is geïmporteerd, kan extra aantrekkelijk zijn voor autodieven. Bij een verhoogd diefstalrisico kan de verzekeraar een hogere premie rekenen of aanvullende beveiligingseisen stellen.
Vooral bij een all risk autoverzekering spelen de kenmerken en waarde van de auto een belangrijke rol. Bij een WA-verzekering draait het vooral om het risico op schade die je met de auto bij anderen veroorzaakt.
Hoe bepaalt de verzekeraar de cataloguswaarde van een importauto?
Bij het verzekeren van een auto kijkt de verzekeraar naar de oorspronkelijke cataloguswaarde in Nederland. Dit is de nieuwprijs inclusief btw, bpm en fabrieksopties. Vaak is deze waarde bekend bij de RDW. Ontbreekt de cataloguswaarde of is deze niet juist? Dan kan de verzekeraar extra informatie vragen over de auto en de uitvoering. Een auto die je goedkoop uit het buitenland haalt, kan daardoor toch duur zijn om te verzekeren.
Koop je bijvoorbeeld een nieuwe auto in Duitsland voor € 40.000,-, dan kan de oorspronkelijke Nederlandse cataloguswaarde € 45.000,- zijn. Op basis van het hogere bedrag wordt de premie berekend. Een lagere aankoopprijs betekent dus niet automatisch dat je ook minder premie betaalt voor je autoverzekering.
Heeft een geïmporteerde auto een lagere dagwaarde?
Een tweedehands geïmporteerde auto is vaak minder waard dan een vergelijkbare auto die in Nederland is verkocht. Bij importauto’s is het niet altijd duidelijk hoeveel kilometers de auto officieel heeft gereden en of de auto goed is onderhouden en geen schade heeft gehad. Daardoor is een in het verleden geïmporteerde auto minder goed verkoopbaar. Dit kan zorgen voor een lagere dagwaarde en dus ook een lagere schadevergoeding bij diefstal of total loss.
Voorbeeld:
Je koopt een tweedehands geïmporteerde auto voor € 22.000,-. De oorspronkelijke Nederlandse cataloguswaarde bedraagt € 48.000,-, terwijl de dagwaarde op € 19.000,- wordt vastgesteld. De cataloguswaarde telt mee voor de berekening van je verzekeringspremie, maar bij diefstal of total loss krijg je maximaal de dagwaarde, dus € 19.000,- vergoed. Dat is € 3.000,- minder dan je voor de auto hebt betaald.
“Importeer je zelf een auto uit het buitenland? Houd er dan rekening mee dat je bij veel verzekeraars geen gebruik kunt maken van de aanschafwaarde- of nieuwwaarderegeling. De auto kan namelijk een andere uitvoering of nieuwprijs hebben dan in Nederland. Daardoor gelden er soms andere regels en krijg je bij diefstal of total loss mogelijk minder vergoed dan je had verwacht.”
Een geïmporteerde auto verzekeren: wat gebeurt er bij total loss?
Bij diefstal of total loss krijg je met een cascoverzekering meestal de dagwaarde vergoed. Met een aanschafwaarderegeling kun je het bedrag terugkrijgen dat je voor de auto hebt betaald. Een nieuwwaarderegeling gaat uit van de nieuwprijs van de auto.
Niet iedere verzekeraar biedt deze regelingen aan voor geïmporteerde auto’s. Soms moet je de auto bijvoorbeeld bij een autobedrijf hebben gekocht of moet hij voor het eerst in Nederland op kenteken zijn gezet. Voldoet je auto niet aan de eisen? Bij diefstal of een total loss krijg je dan maximaal de dagwaarde uitgekeerd.
Welke verzekeraars bieden de aanschafwaarderegeling niet aan voor importauto’s?
Niet iedere verzekeraar vergoedt de aanschafwaarde van een geïmporteerde auto bij diefstal of total loss. Sommige verzekeraars sluiten importauto’s namelijk uit voor deze regeling, terwijl andere eisen stellen aan het autobedrijf waar je de auto koopt.
Vooral als je zelf een auto uit het buitenland importeert, kun je tegen beperkingen aanlopen. In de onderstaande tabel zie je welke verzekeraars beperkingen stellen aan de aanschafwaarderegeling en wat deze inhouden.
| Verzekeraar | Beperking bij importauto’s |
|---|---|
| Allianz Direct | Importauto’s uitgesloten |
| OHRA | Importauto’s uitgesloten |
| Ominimo | Individueel geïmporteerde auto’s uitgesloten |
| ANWB | De auto is bij een Nederlands autobedrijf gekocht |
| InShared | De auto is bij een Nederlands autobedrijf gekocht |
| Klaverblad | De auto is bij een Nederlands autobedrijf gekocht |
| Promovendum | De auto is bij een Nederlands autobedrijf gekocht |
| Unigarant | De auto is bij een Nederlands autobedrijf gekocht |
Bij onder andere a.s.r., FBTO en Centraal Beheer kunnen geïmporteerde auto’s wel onder de aanschafwaarderegeling vallen. Kijk daarom vooraf of deze regeling ook voor jouw auto geldt.
Hoe zit het met de nieuwwaarderegeling bij een geïmporteerde auto?
Als je zelf een auto uit het buitenland importeert, kun je bij veel verzekeraars geen gebruikmaken van de nieuwwaarderegeling. De voorwaarden verschillen per verzekeraar:
- Allianz Direct: sluit geïmporteerde auto’s uit van de nieuwwaarderegeling, ook als je de eerste eigenaar bent.
- a.s.r.: in de polisvoorwaarden staat: De auto moet in Nederland voor het eerst op kenteken zijn gezet.
- Centraal Beheer: sluit geïmporteerde auto’s uit van de nieuwwaarderegeling.
- FBTO: sluit geïmporteerde auto’s uit van de nieuwwaarderegeling.
- InShared: stelt dat de auto moet zijn gekocht bij een bedrijf dat volgens het register van de Kamer van Koophandel handelt in personenauto’s.
- Klaverblad: verlangt volgens de polisvoorwaarden dat de auto nieuw gekocht is bij een officiële dealer in Nederland.
- OHRA: sluit geïmporteerde auto’s uit van de nieuwwaarderegeling.
- Rhion: biedt ook voor geïmporteerde auto’s een nieuwwaarderegeling, mits je de auto bij een BOVAG-bedrijf of Nederlandse merkdealer hebt gekocht.
- Ominimo: sluit individueel geïmporteerde auto’s uit van de nieuwwaarderegeling volgens de polisvoorwaarden.
Daarnaast kunnen verzekeraars eisen stellen aan de leeftijd van de auto en de cataloguswaarde. Een auto die pas drie maanden geleden uit Duitsland is geïmporteerd, is voor de verzekeraar niet automatisch een nieuwe auto. De oorspronkelijke datum van eerste toelating blijft belangrijk. Die datum kun je controleren via de kentekencheck van de RDW.
Hoe kun je zien of een auto geïmporteerd is?
Met de kentekencheck van de RDW kun je controleren of een auto uit het buitenland komt. Vergelijk hiervoor de datum van eerste toelating met de datum van eerste registratie in Nederland. Komt de auto uit 2021, maar is deze pas in 2024 in Nederland geregistreerd? Dan is het een importauto.
Bij de RDW vind je ook informatie over de kilometerstand. Houd er rekening mee dat de kilometerhistorie van vóór de import niet altijd bekend is. Dat kan gevolgen hebben voor de dagwaarde en daarmee voor de vergoeding bij schade.
Wanneer moet je een geïmporteerde auto verzekeren?
Een geïmporteerde auto moet verzekerd zijn voordat je ermee de openbare weg op gaat. Staat de auto op jouw naam met een Nederlands kenteken? Dan is een WA-verzekering verplicht, ook als je niet met de auto rijdt. Alleen als je het Nederlandse kenteken schorst, hoeft de auto niet verzekerd te zijn.
Importeer je zelf een auto en moet je nog naar de RDW voor de keuring? Dan kun je een eendagskenteken aanvragen. Voor de rit naar de keuring moet je afzonderlijk een geldige verzekering regelen. Een eendagskenteken is niet automatisch verzekerd.
Geïmporteerde auto verzekeren? Vergelijk de mogelijkheden
Een geïmporteerde auto hoeft niet duurder te zijn om te verzekeren. Kijk bij het kiezen van een verzekering niet alleen naar de premie, maar ook naar de vergoeding bij diefstal of total loss. Vooral bij de aanschafwaarde- en nieuwwaarderegeling kunnen de verschillen groot zijn. Vergelijk autoverzekeringen en ontdek welke mogelijkheden er zijn voor jouw importauto.
Jean-Paul Würsten is autoverzekeringsexpert en Category Lead bij Autoverzekering.nl. Dankzij zijn eerdere werkervaring bij RISK verzekeringen kent hij de complexe verzekeringsmarkt van binnenuit. Als gediplomeerd expert (WFT-basis en WFT Schade Particulier) optimaliseert hij de autoverzekeringsvergelijker en onderhandelt hij direct met verzekeraars over de scherpste premies. Jean-Paul duikt graag in de data: hij zet eigen marktonderzoeken op, schrijft over de laatste trends en deelt onafhankelijk bespaaradvies als veelgevraagd expert in landelijke media, waaronder De Telegraaf en het AD. Daarnaast controleert hij onze publicaties zorgvuldig, zodat jij er zeker van bent dat de informatie altijd 100% klopt.