Hoe werkt de terugval van schadevrije jaren?
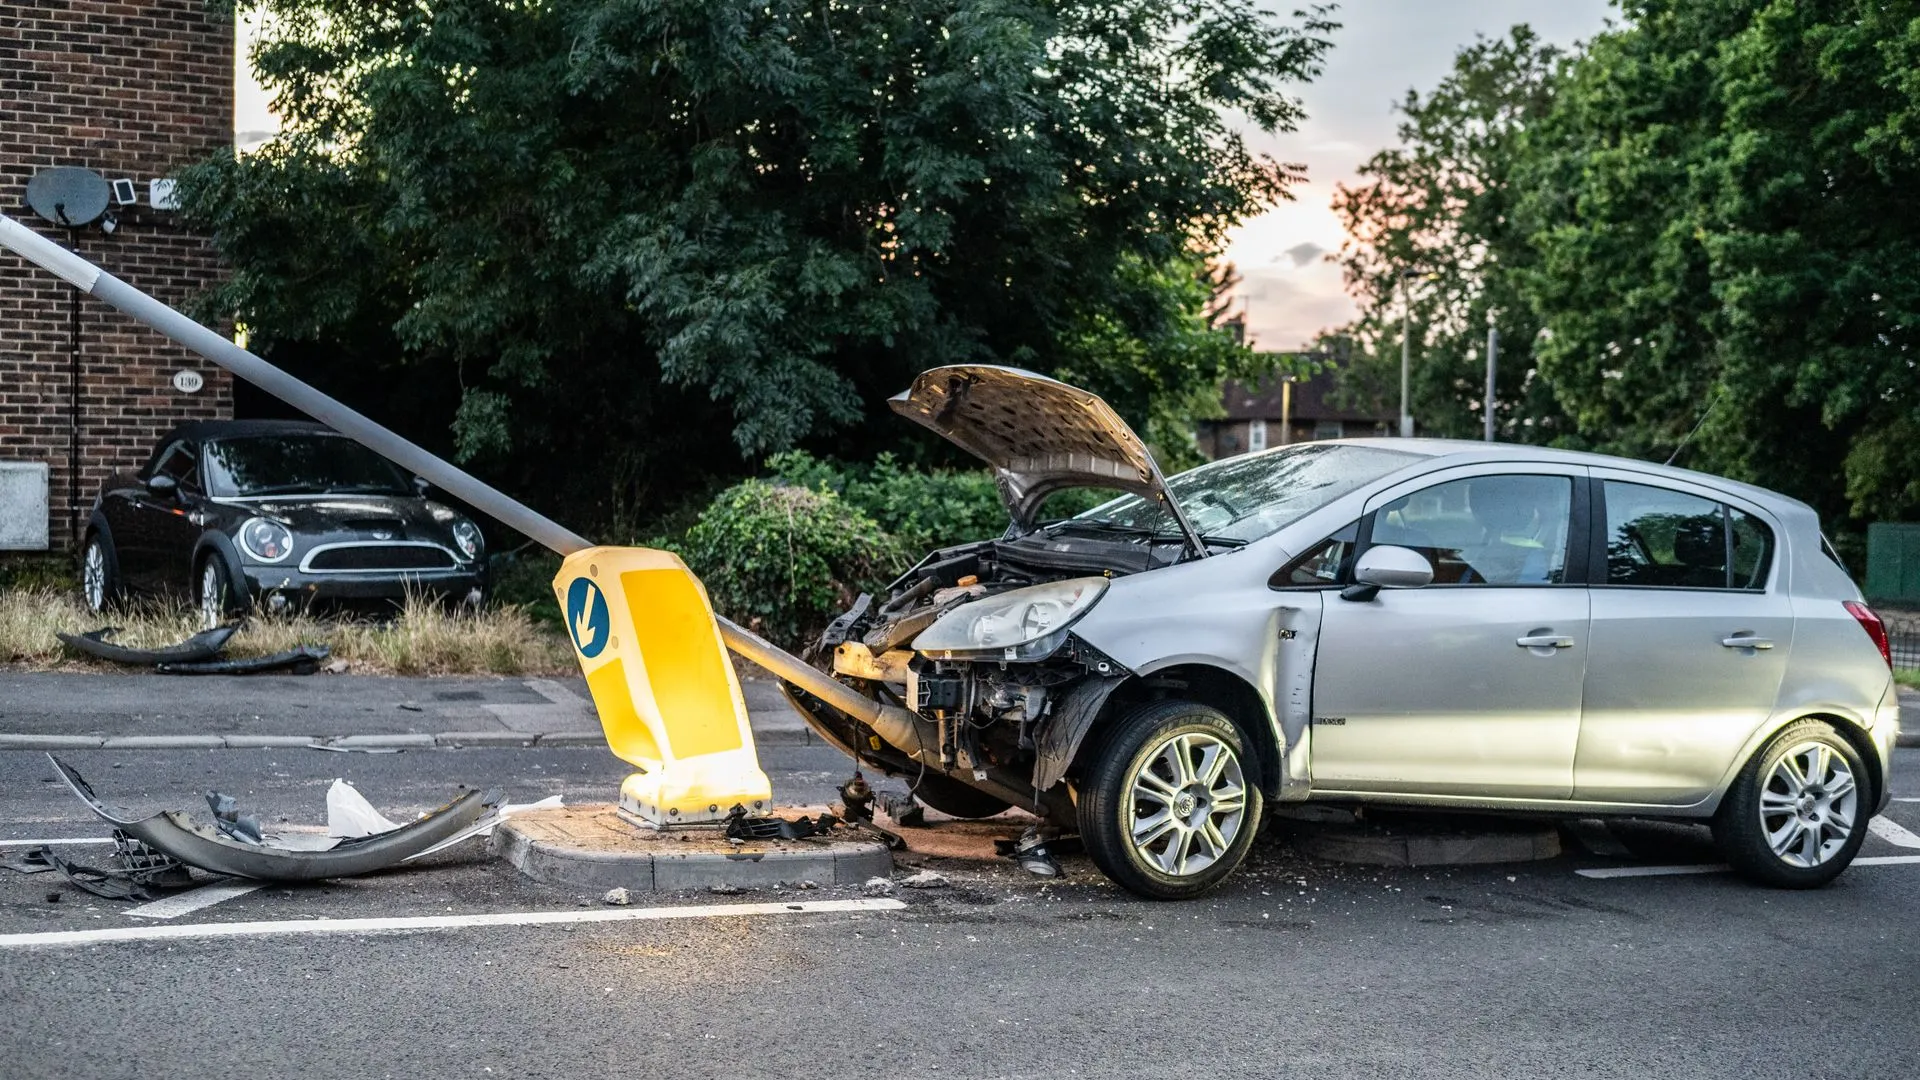
Stel je voor: je hebt met je auto ergens tegenaan gereden, met een deuk en een kras in de lak als gevolg. Balen natuurlijk. Gelukkig ben je goed verzekerd, dus bel je je verzekeraar op om de schade te claimen. Goed geregeld zou je denken. Alleen… dit heeft wel invloed op het aantal schadevrije jaren dat je trots bij elkaar hebt gespaard, door voorzichtig te rijden zonder ongelukken of schade.
Schadevrije jaren zijn goud waard, want ze zorgen voor korting op de premie van je autoverzekering. Verzekeraars gebruiken hiervoor een zogenaamde bonus-malusladder. Met dit systeem krijg je korting of een toeslag op de basispremie van je autoverzekering, gebaseerd op je rijgedrag. Meer jaren zonder schade te rijden betekent meer korting. Maar rijd je schade en claim je deze, dan raak je direct schadevrije jaren en daarmee ook een deel van je no-claimkorting kwijt. Dit noemen ze een terugval in schadevrije jaren.
Hoeveel schadevrije jaren raak je kwijt na een schadeclaim?
Sinds 2016 geldt er een algemene regeling als het gaat om terugval in schadevrije jaren. Hierin is bepaald dat de terugval bij alle verzekeraars hetzelfde is. Dit betekent dat je per geclaimde schade 5 schadevrije jaren kwijtraakt. Heb je 15 of meer schadevrije jaren opgebouwd? Dan val je altijd terug naar 10 jaar na een claim.
De gevolgen van terugval bij schadevrije jaren
Een terugval in schadevrije jaren betekent meestal een hogere premie. Je korting op de autoverzekering neemt af, wat kan leiden tot een flinke verhoging van je maandelijkse kosten. En zoals gezegd: je raakt sneller schadevrije jaren kwijt dan dat je ze opbouwt. Iets om over na te denken voordat je besluit een schade te claimen. Als de schade beperkt is, kun je ook overwegen om de schade zelf te betalen. In sommige gevallen ben je dan goedkoper uit, dan wanneer je de schade claimt (en als gevolg daarvan no-claimkorting verliest en een hogere premie betaalt).
Zijn er verschillen in terugval per verzekeraar?
Over het algemeen bestaat de bonus-malusladder zo’n 18 tot 25 treden. Stijg je een trede op de ladder, dan stijgt ook de korting op je verzekeringspremie. Claim je schade? Dan val je 5 treden terug op de bonus-malusladder, waardoor je premie stijgt. De terugval in schadevrije jaren is bij iedere autoverzekeraar hetzelfde, dus 5 jaar.
Toch zijn er wel verschillen, namelijk de kortingspercentages verschillen per trede. Zo kun je bij de ene verzekeraar bij de stap van trede 7 naar 8 meer korting krijgen dan bij de andere. Deze verschillen zie je ook bij een terugval in schadevrije jaren.
Het loont dus om dit goed uit te zoeken en de polisvoorwaarden te checken. Met onze autoverzekeringvergelijker vergelijk je eenvoudig wat verschillende verzekeraars te bieden hebben.
Terugval schadevrije jaren bij geen schuld
Gelukkig is er ook goed nieuws als het gaat om terugval schadevrije jaren na één keer schade claimen. Is de schade aan je auto niet jouw schuld? Dan heeft dit geen gevolgen voor je plek op de bonus-malus ladder, je valt nu niet terug in schadevrije jaren. Jouw verzekeraar zal de kosten van de schade verhalen op de andere partij. Heb je schade die binnen een (aanvullende) verzekering valt, dan verandert in de meeste gevallen je plek op de bonus-malus ladder ook niet.
Bespaar op je autoverzekering
Door slim te vergelijken en de juiste verzekering te kiezen, kun je behoorlijk wat geld in je zak houden. Bereken je premie om te zien waar jij op kunt besparen, zelfs als je een terugval in schadevrije jaren hebt gehad.